レバナスを保有していると、「この資産を、いつ、どうやって使うのか」と考えることがあります。
できるだけ長く運用して、将来の資産を増やしたい。その一方で、評価額の数字を眺めるだけではなく、投資の成果を今の生活にも少し還元したい。
そこで最近、こんな使い方を考えています。
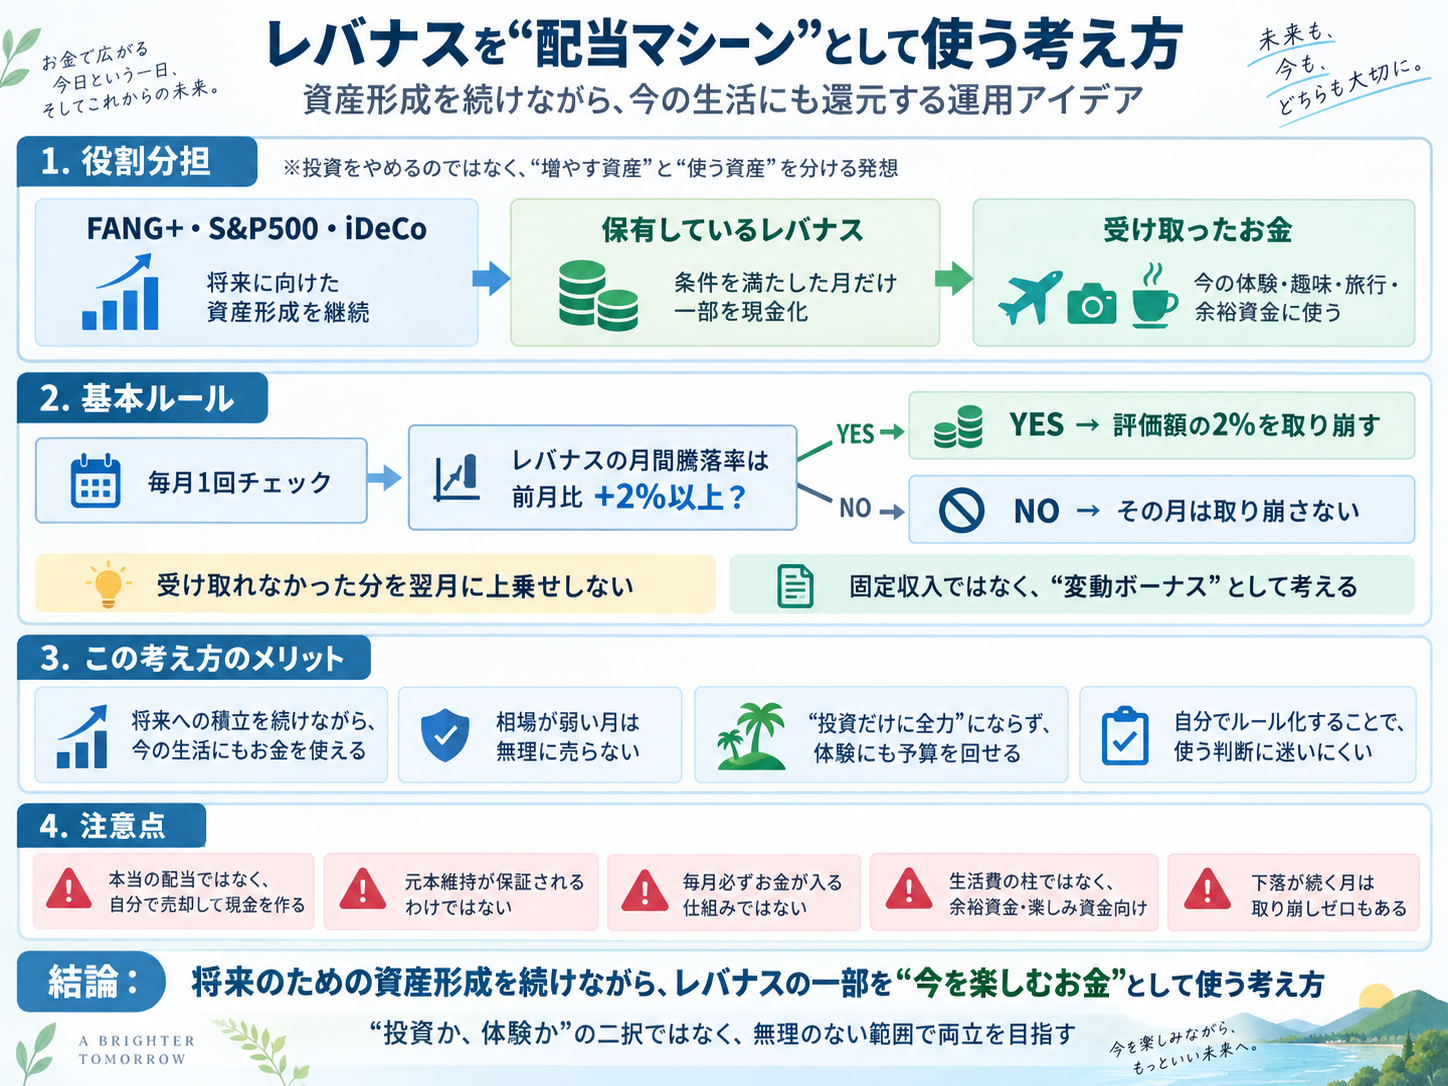
FANG+やS&P500の積立、iDeCoでの資産形成は続ける。そのうえで、すでに保有しているレバナスだけは、条件を満たした月に一部を売却して現金を受け取る。
言ってみれば、レバナスを自分専用の「配当マシーン」のように使う作戦です。
ただし、これは「元本を減らさず、毎月お金が湧いてくる方法」ではありません。あくまで、自分で決めたルールに従って保有資産の一部を売る運用です。
今回は、この考え方の仕組みとメリット、注意点を、後から自分でも振り返れるように、チャッピーと壁打ちしながら整理した結果を共有してみます。
尚、以下の金額は、レバナスを1,000万円保有しているという仮定で説明しています。実際の保有額ではありませんのであしからず。
また、現時点で検討している運用方針であり、長期的な有効性を確認した実績報告ではない点もご了承くださいマセ。
- 老後の出口戦略ではなく、現役中から投資の成果を受け取る
- 「配当マシーン」の正体は自分で作る分配金
- 検討しているルールは「月間+2%以上なら、評価額の2%を売る」
- 仮に1,000万円なら、どのくらい受け取れるのか
- 毎月20万円がもらえるわけではない
- 年に何回売るかで、元本維持のハードルは変わる
- 「毎月売るより残高が多い」だけでは、優れた戦略とは言えない
- レバナスの高いリターンを、そのまま将来の受取額に置き換えない
- 実行時に確認したい、価格と税金の話
- 特に守りたいルールは「取り崩せない月を無理に埋めない」こと
- 「いくら受け取ったか」と「いくら残っているか」をセットで記録する
- まとめ|資産形成を続けながら、レバナスの一部を今の生活にも使う
老後の出口戦略ではなく、現役中から投資の成果を受け取る
最初に、今回の目的をはっきりさせておきますが、これはFIRE後の生活費をレバナスだけで賄う話ではありません。
通常の生活費は事業収入や給与などで賄い、将来に向けた積立も継続します。そのうえで、保有するレバナスの役割だけを少し変えよう、という考え方です。
| 資産・収入 | 今回の役割 |
|---|---|
| FANG+やS&P500の積立 | 将来に向けた資産形成を継続する |
| iDeCo(引き続きナスダック100を積立) | 老後資金の準備を続ける |
| 現在保有しているレバナス | 運用しながら条件達成月に一部を現金化 |
| 事業収益や給与等 | 通常の生活費と積立原資を賄う |
大切なのは、レバナスからお金を受け取れない月があっても、生活と積立が成り立つことです。
毎月の家賃や食費をこの取り崩しに頼ってしまうと、相場が悪くても売らざるを得なくなります。しかし、普段の生活が別の収入で成り立っていれば、「今月は受取ゼロでよい」と判断できます。
自分が今考えているのは、毎月必ず入る収入ではなく、相場と残高によって金額が変わるボーナスに近いものです。
資産形成をやめるのではなく、資産の一部について「増やすだけ」から「増やしながら使う」へ切り替えるイメージでしょうか?
なお、これは資産の用途を分ける話であって、それだけで投資リスクの分散が完成するわけではありません。似た値動きの資産を複数持つだけでは、十分な分散効果が得られない点は意識しておきたいところです。
「配当マシーン」の正体は自分で作る分配金
「配当マシーン」と書くと、高配当株のようにお金が振り込まれるイメージになりますが、今回の方法は違います。
保有している投資信託を一部売却し、自分で受取金を作ります。
例えば、評価額1,000万円の投資信託を20万円分売れば、税金などを考慮する前で20万円を現金化できます。その代わり、保有口数は減ります。
ここで混同したくないのは、「現金を受け取ったこと」と「その金額だけ利益が増えたこと」は別だという点です。
そもそも投資信託の分配金も、ファンドの外から突然生まれるお金ではありません。ファンドの資産から支払われるため、分配した分だけ基準価額を押し下げる要因になります。
だから私は、分配金が出るかどうかだけでなく、受け取った現金と、残っている資産を合わせて考える必要があると思っています。
この方法の利点は、受取タイミングを自分で決められることです。条件を満たさない月には売らず、今の生活に使う分だけを切り出せます。
ただし、呼び方を変えても売却は売却です。「元本には一切触れず、利益だけが自動的に振り込まれる仕組み」ではありません。
検討しているルールは「月間+2%以上なら、評価額の2%を売る」
今回の基本ルールはシンプルです。
レバナスの基準価額が前月末から+2%以上上昇していたら、対象評価額の2%を取り崩す。+2%未満なら売らない。
ここでいう「前月比」は、保有残高の増減ではなく、ファンドそのものの運用成績です。
積立で10万円入れれば、運用が横ばいでも保有残高は増えます。その増加を値上がりと間違えないよう、追加投資や売却の影響を除いて判断します。
検討中のルールを整理すると、次のとおりです。
| 項目 | 基本ルール |
|---|---|
| 対象 | 現金受取用と決めたレバナスの保有分 |
| 判定頻度 | 月1回 |
| 判定基準 | 前月末から当月末までの基準価額の騰落率 |
| 月間+2%以上 | 対象評価額の2%を売却する |
| 月間+2%未満 | 売却しない |
| 受け取れなかった分 | 翌月に上乗せしない |
| 通常の資産形成 | FANG+・S&P500の積立、iDeCoは継続する |
| 受取金の位置づけ | 固定収入ではなく、変動する追加資金 |
特に守りたいのが、「受け取れなかった月の分を、後から取り返そうとしないこと」です。
「今月は売れなかったから、来月は4%売る」とすると、下落月に売らなかった意味が薄れます。条件未達なら、その月の受取はゼロ。それで終わりにします。
また、複数のレバナスを持っている場合は、それぞれのファンドで判定するのか、合計の運用成績で判定するのかを、開始前に決めておく必要があります。毎月都合のよい方へ切り替えないことも大切です。
仮に1,000万円なら、どのくらい受け取れるのか
具体的な金額にすると、イメージしやすくなります。
以下は、すべての行で月初残高を1,000万円とした独立した計算例です。月末の評価額でそのまま売却できると仮定し、税金や約定までの値動きは考慮していません。連続した月のシミュレーションではありません。
| その月の騰落率 | 売却前の評価額 | 取り崩し額 | 売却後の残高 |
|---|---|---|---|
| −10% | 900万円 | 0円 | 900万円 |
| +1% | 1,010万円 | 0円 | 1,010万円 |
| +2% | 1,020万円 | 20万4,000円 | 999万6,000円 |
| +5% | 1,050万円 | 21万円 | 1,029万円 |
| +10% | 1,100万円 | 22万円 | 1,078万円 |
例えば+5%の月なら、21万円を現金化しながら、月初より29万円多い資産を残せます。
このような月に投資の成果を少し受け取り、上昇が小さい月や下落月は受け取らない、という考え方です。
+2%ちょうどでは、元本がわずかに減る
細かいですが、見落としたくない点もあります。
+2%上がった後に評価額の2%を売ると、
1.02 × 0.98 = 0.9996
となるため、残高は月初より0.04%減ります。1,000万円なら4,000円の減少です。
売却後も月初の残高を維持できる上昇率は、計算上は約+2.041%です。
ただし、+2%と+2.041%の差より重要なのは、この条件では過去の下落分まで取り戻せるわけではないことです。
例えば、以前1,000万円あった資産が500万円に下落し、そこから+5%上がれば525万円になります。このルールでは10万5,000円を売却しますが、資産は依然として以前の水準を大きく下回っています。
「前月より上がった」と「過去の損失が回復した」は、別の話です。
毎月20万円がもらえるわけではない
1,000万円の2%は20万円です。
しかし、そこから「毎月20万円、年間240万円を受け取れる」と考えてはいけません。
今回のルールは定額ではなく、その時点の評価額に対する定率取り崩しです。残高が500万円なら2%は10万円、1,500万円なら30万円です。さらに、条件を満たさなければ受取額はゼロになります。
つまり、変動するのは相場だけではありません。受け取れる金額と回数も変動します。
このお金を前提に固定費を増やしたり、毎月の支払予定を組んだりするのは避けたいところです。
私なら、「受け取れたら旅行や趣味に使う」「手元の現金を補充する」といった、なくても生活が成り立つ用途を中心に考えます。
年に何回売るかで、元本維持のハードルは変わる
「上昇月だけなら、2%売っても問題ないのでは」と感じるかもしれません。
ただし、取り崩す回数が多ければ、その分だけ資産を残すために必要な運用リターンも高くなります。
追加投資なしで、毎回評価額の2%を売る場合、期末残高は次の関係になります。
期末残高 = 初期残高 × 運用による成長倍率 × 0.98の取り崩し回数乗
この式から、年末に開始時の名目残高を維持するために必要な年間リターンを計算できます。
| 年間の取り崩し回数 | 元本維持に必要な年間運用リターン |
|---|---|
| 4回 | 約+8.4% |
| 6回 | 約+12.9% |
| 8回 | 約+17.5% |
| 12回 | 約+27.4% |
※取り崩し前の運用リターンです。実際のファンドでは、内部の運用費用が反映された基準価額の成績で考えます。税引後の受取額やインフレは別途考慮が必要です。
例えば、年6回取り崩すなら、年間約+12.9%の運用成績があって初めて、年末残高が開始時と同程度になります。
上昇月だけ売る方法でも、2%という数字は控えめな取り崩し率ではありません。
受け取りながら残高も増える年はあり得ます。しかし、相場が弱ければ、取り崩しを止める月があっても年間の残高は減ります。
また、この表で維持できるのは金額としての元本です。物価が上がれば、同じ1,000万円でも買えるものは減るため、購買力の維持とは分けて考えます。
「毎月売るより残高が多い」だけでは、優れた戦略とは言えない
ここは、今回考える中で特に重要だと思った点です。
毎月2%を売る方法と、条件を満たした月だけ2%を売る方法を比べれば、同じ値動きの資産では、売却回数が少ない方に多くの口数が残ります。
しかし、それだけで「相場をうまく読めた」「売るタイミングが優れていた」とは言えません。
受け取らなかった月がある分、資産を多く残しているからです。
毎月の生活費として同じ金額を確保する必要がある人にとっては、公平な比較になりません。売らなかった月の生活費をどこから出すのかまで含めて考える必要があります。
一方、今回の私の目的は、毎月一定の生活費を作ることではありません。
受け取れない月があってもよい。その代わり、決めた条件に従って時々現金化したい。
この前提だからこそ、条件付き取り崩しを検討する意味があると考えています。
レバナスの高いリターンを、そのまま将来の受取額に置き換えない
レバナスを使う以上、商品特性も避けて通れません。
例えばiFreeレバレッジNASDAQ100は、日々の値動きについてNASDAQ100の2倍程度を目指す商品です。長期間のリターンが、NASDAQ100の単純な2倍になるわけではありません。
単純な例で、指数が1日目に+5%、2日目に−5%動いたとします。
指数は「100→105→99.75」ですが、日々2倍にしたものは「100→110→99」になります。
このように、日々の複利によって差が生まれます。さらに、実際のレバナスには信託報酬などがあり、先物を利用することによる借入金利相当の負担もあります。運用会社も、長期保有で対象資産に比べて大幅に値下がりする可能性などを説明しています。
したがって、「NASDAQ100の過去平均が高いから、その2倍のリターンを前提に取り崩せば大丈夫」とは考えません。
月間+2%という判定条件も、取り崩し率2%も、現時点で最適だと証明された数字ではありません。実行するなら、記録を残して見直すための出発点です。
なお、自分で分配金を作る方法そのものに、レバレッジは必要ありません。 通常の投資信託でも一部売却はできます。今回は、すでに保有するレバナスの使い方を考えているのであって、この仕組みを作るために新しくレバナスを買うことを勧めているわけではありません。
実行時に確認したい、価格と税金の話
月末の価格を見てから、その価格で売れるわけではない
計算例では、月末に評価額を確認し、そのまま同じ価格で売却できると仮定しました。しかし、実際の投資信託では、注文時点で適用される基準価額が分からず、約定日の基準価額で取引が成立します。注文日と約定日の関係も商品によって異なります。
そのため、実務上は「月末の基準価額が公表された後に判定し、その後に注文する」という流れになります。
判定から約定までに下落する可能性もあります。+2%以上を確認して注文しても、売却時点では状況が変わっているかもしれません。
ここは、計算上のルールと実際の取引に生じる差として受け入れる必要があります。
売却額の全額に税金がかかるわけではない
課税口座で公募株式投資信託を売却した場合、原則として、売却額から取得費などを差し引いた利益部分に課税されます。現在の税率は、所得税・復興特別所得税・住民税を合わせて20.315%です。
例えば20万円を売却し、そのうち利益部分が8万円だったと仮定すると、税金は概算1万6,252円、手取りは18万3,748円です。これは手数料や損益通算などを考慮しない計算例です。
「20万円売ったから20万円使える」とは限らないので、受取額は税引後で記録します。
旧NISAの保有分は、現在の口座区分を確認する
旧一般NISAの非課税期間は5年間です。非課税期間が終わった商品を、そのまま現在のNISAへ移すことはできません。
課税口座へ払い出された場合は、非課税期間終了時の時価が新しい取得価額になります。その後の売却損益は、その取得価額を基準に計算されます。
以前NISAで買った商品だからといって、現在も売却益が非課税とは限りません。買付年別の非課税期限と、課税口座へ移った分の取得価額を確認しておきたいところです。
特に守りたいルールは「取り崩せない月を無理に埋めない」こと
今回の運用では、取り崩しゼロの月を失敗と考えないようにしたいと思っています。
相場が条件を満たさなかったので、今月は受け取らない。それだけです。
その不足分を証券担保ローンなどの借入で補うつもりもありません。借入を加えると、運用資産だけでなく負債も管理する必要が生まれ、今回の「受け取れる範囲で使う」という目的から離れてしまいます。
また、相場がよい時期に多く受け取れたからといって、固定費を増やすことも避けます。
大きな残高減少や家計の変化によって考え方が変わったら、取り崩し率を下げる、いったん止めるという選択もあります。ルールを持つことと、状況が変わっても意地で続けることは別です。
基本的には年1回振り返り、受取額だけでなく残高の変化も見ながら、この使い方が自分の目的に合っているか確認したいと思います。
「いくら受け取ったか」と「いくら残っているか」をセットで記録する
運用を始めるなら、現金を受け取った金額だけで満足しないようにします。
例えば、1,000万円で始めて、累計100万円を受け取り、残高が900万円になっていた場合、単純合計は1,000万円です。
100万円の現金を受け取ったことは事実ですが、資産全体が100万円増えたわけではありません。
私が確認したい簡易的な損益は、次の形です。
現在の残高+累計の税引後受取額−開始時の残高−開始後の追加投資額
※現在の残高に含まれる未実現利益への税金や、インフレは反映していない簡易集計です。
レバナスへの追加投資も続ける場合は、その金額を差し引かなければなりません。自分で入れたお金を、運用が生み出したお金と混同しないためです。
毎月は、基準価額の騰落率、売却の有無、税引後受取額、売却後の残高を記録します。年末には、累計受取額と残高、追加投資額をまとめて確認します。
また、この運用によって受取金を得ても、将来の資産成長が有利になるとは限りません。売らずに保有していれば、売却した分もその後の値動きに参加していたはずだからです。
将来の運用機会の一部を、今使えるお金に交換している。
この感覚を忘れないようにしたいと思います。
まとめ|資産形成を続けながら、レバナスの一部を今の生活にも使う
今回考えているのは、「レバナスで一生暮らす方法」でも、「元本保証の高配当商品を作る方法」でもありません。
FANG+やS&P500の積立、iDeCoでの資産形成は続ける。そのうえで、すでに保有しているレバナスについては、条件を満たした月に少しずつ現金化する。
将来のために増やす資産と、今の生活にも還元する資産を、自分の中で分ける作戦です。
基本ルールは、月間+2%以上なら評価額の2%を売却し、+2%未満なら受け取らない。受け取れなかった分は翌月へ持ち越さず、借入で補うこともしない。
ただし、上昇月だけ売れば元本を維持できるわけではありません。残高は大きく減る可能性があり、受取額も変動します。
だからこそ、このお金を「毎月の固定収入」ではなく、受け取れた範囲で使う変動ボーナスとして扱います。
資産を増やすことは大切です。でも、増やした資産を自分の生活にどう役立てるかも、同じくらい考える価値があると思います。
全部売るか、ずっと持ち続けるか。その二択だけではなく、運用を続けながら一部を使うという選択肢もある。
私にとっての「レバナス配当マシーン」は、お金を無限に生み出す装置ではなく、将来の資産形成と、今を楽しむためのお金を両立させるための個人的なルールです。
まずはこの考え方を出発点に、受取額と残高の両方を見ながら検討していきたいと思います。
上記の取り崩しについてはまだ実行するかどうか思案しているところです。取り崩さなくてもまったく問題はない状況ではありますが、楽しみながらネタも作れていいのではないか?と思いついたので、チャッピーにも相談しながら記事を作成してみました。さて、どうするか・・・。